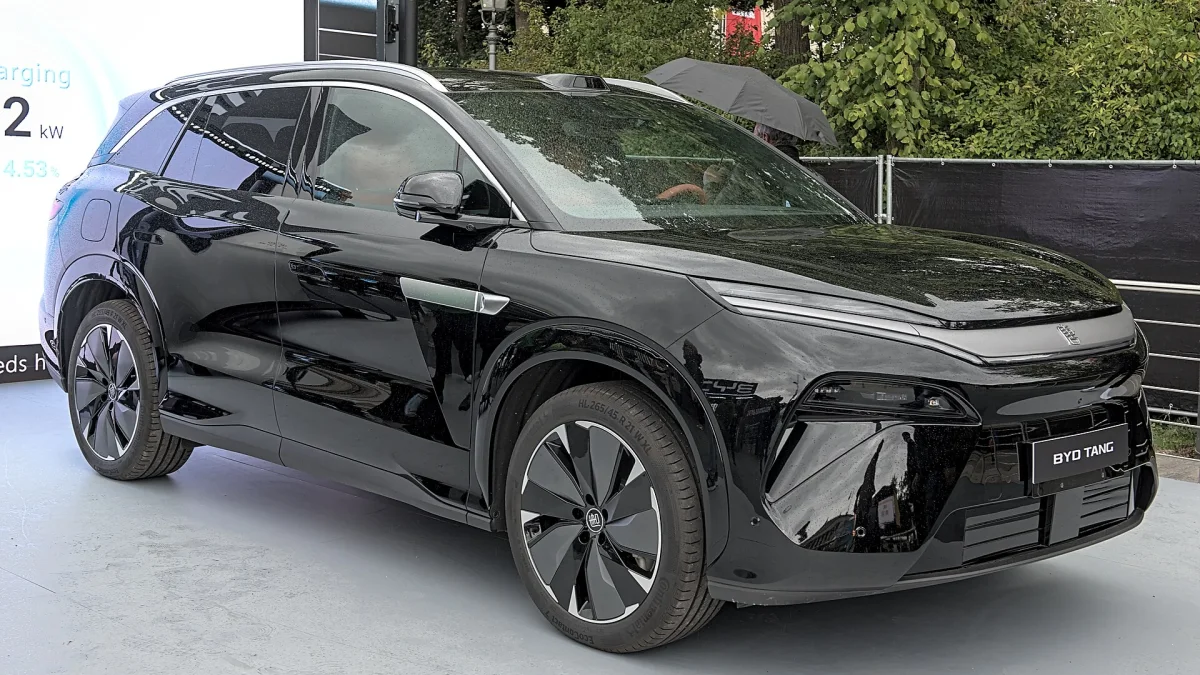
BYD, 2026 üçüncü çeyrek finansal sonuçlarında güçlü büyüme gösterdi. Şirketin hissedarlar sonrası net kârı ¥10.02 milyara ulaşarak yıl-yıl %28 arttı. Bu, 2024 sonundan bu yana en yüksek çeyrek dönem kârıdır. Brüt marj ise Q3'te %18.0'a erişildi; bu, önceki yıl aynı dönemde %17.6 seviyesine kıyasla kısmi iyileşme anlamına geliyordu.
Gelir ve kâr ayrıntıları
Şirketin Q3 2026 geliri ¥221.49 milyar oldu; bu da yıl-yıl %13.6'lık bir artış. Tutulması dikkat çekici: dört çeyrek önce BYD gelirleri sıfır büyüme gösteriyordu. Hisse başına kazanç ¥1.10'a ulaşarak %29.4 arttı.
Fakat analistlerin beklentisi daha yüksekti; piyasa ¥11.4 ila ¥12.95 milyar kâr öngörüyordu. BYD bu hedeflerin altında kaldı. Yıl başından bu yana (dokuz ay içinde) net kâr %4.2 düşerek ¥22.34 milyara geriledi. 2024'te ¥40.25 milyar olan yıllık kâr, 2025'te ¥32.62 milyara inmişti; bu trend, BYD'nin artan rekabete cevap verirken baskılarla karşı karşıya olduğunu gösteriyor.
Satış hacmi ve pazar dinamikleri
Q3 çeyreğinde BYD 1.323.065 araç sattı, bu da yıl-yıl %18.7'lik büyümeyi temsil etiyordu. Bununla birlikte, bu satış artışı esas olarak dış pazarlardan kaynaklanıyordu. İç pazar (çoğunlukla Çin) yaklaşık 772.000 adet teslimat gerçekleştirdi; bir yıl öncesine kıyasla %12 düşüşe işaret ediyordu. Çin'deki artan rekabet ve ekonomik yavaşlama, BYD'nin yerli pazardaki konumunu zayıflatmaya devam etti.
İhracat patlama
BYD'nin başarısının en çarpıcı yönü ihracat hızıdır. Q3'te 550.704 araç ihraç eden BYD, bir yıl öncesinin (232.806) %137 üzerine çıktı. Tek başına ihracat sayısıyla, Tesla'nın Q3 2026 dünya çapında yapılan 486.532 teslimatı aşıyor.
BYD'nin toplam satışlarında ihracatların oranı %42'ye ulaştı. İlk altı ayda yalnızca denizaşırı pazarlar şirketin gelirinin %53'ünü, ¥181.3 milyarını sağladı. Bu, BYD'nin stratejisini gösteren sayı: Çin'de satışlar yavaşlasa da, küresel pazara kaydırarak geliri korumaya çalışıyor.
Maliyet basıncı ve finansal zorluklar
Finansal masraflarda kayda değer artış yaşandı. İlk dokuz ayda şirketin finansal giderleri ¥7.37 milyara çıktı; önceki yıl aynı dönemde ¥2.94 milyar seviyesine göre ¥10 milyardan fazla bir farka ulaştı. Değer düşüklüğü giderleri ¥2.71 milyara yükseldi ve kredi zararları üç katına çıktı. Bu veriler, BYD'nin artan borçlanma ve alacak tahsilatındaki zorlukları gösteriyor. Bununla birlikte, işletme nakit akışı ilk dokuz ayda %33 artarak ¥54.47 milyara çıktı.
Kargo ve envanter sorunsalı
Ancak bir sorun belirleniyor: envanter ve alacaklar hızla yükseliyor. BYD'nin stoğu Aralık 2025'teki ¥138.42 milyardan Eylül 2026'da ¥221.58 milyara, %60 arttı. Ticari alacaklar ¥37 milyardan ¥56.47 milyara çıktı.
Şirketin nakit durumu da çarpıcı: Nakit artı menkul kıymetler ¥129.96 milyardan ¥71.72 milyara, %45 düştü. BYD, bu düşüşü "esas olarak" denizaşırı büyümeye bağlıyor. Hesaplar ödemekte olan müşterilerden henüz ödeme alınmadığından, BYD ihracat hattı için çok sayıda aracı gemi hazırlamış durumda. Ödeme kurtarmaları gecikirirse, likidite baskısı artabilir.